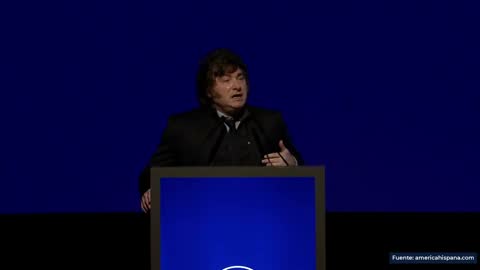
El presidente Javier Milei habla en el 142º aniversario de la Bolsa de Comercio de Rosario. Expone sobre riesgo país, tasas de interés, morosidad del crédito y el desarme de las LEFI.
Transcripción completa
600 bloques
Sin traducción: el original está en español y la cita va literal. Haga clic en cualquier marca de tiempo para saltar a ese momento.
00:01:00
la
00:03:44
رار
00:08:26
เฮ
00:15:08
ا
00:15:24
เฮ
00:19:53
الله
00:20:52
142o 142 aniversario de la Bolsa de Comercio de Rosario. Recibimos a continuación al
00:21:00
señor presidente de la nación, Dr.
00:21:04
Javier Miley.
00:21:07
Acompañan, se encuentran presentes el señor presidente de la honorable Cámara de Diputados de la Nación, Dr. Martín Menem, la señora secretaria general de
00:21:16
la presidencia, licenciada Karina Miley.
00:21:19
Se encuentra presente el señor gobernador de la provincia de Santa Fe, licenciado Maximiliano Puo. El señor intendente de la ciudad de Rosario.
00:21:27
Autoridades presentes también pedimos por favor que tomen ubicación, tomen asiento.
00:21:34
Acto seguido escucharemos las palabras del señor presidente de la nación, Dr.
00:21:39
Javier Miley.
00:21:53
Buenas noches.
00:21:56
Bueno, en primer lugar deseo agradecer a las autoridades de la Bolsa de Comercio Buenos Aires,
00:22:06
eh, perdón, de Rosario, cosas que pasan.
00:22:12
Les pido perdón.
00:22:16
Voy a arranco de vuelta. Pido pido perdón por el furcio y nuevamente deseo dar las gracias a la Bolsa de Comercio
00:22:25
de Rosario por invitarme nuevamente.
00:22:29
Es para mí un placer, un honor estar aquí y también es muy importante
00:22:37
porque recuerdo que hace un año hice una presentación
00:22:48
que estaba totalmente fuera de los parámetros convencionales de lo que era una presentación.
00:22:56
Recuerdo que hice gráficos que de hecho los hice a mano y se podían ver en la
00:23:07
en la pantalla, que era un tema muy importante que vinculaba la tasa de interés con el tipo de cambio.
00:23:16
También recuerdo que en aquel momento eh los periodistas corruptos, ensados,
00:23:26
sicarios del micrófono, e sostenían que era un discurso ajeno
00:23:36
de lo que estaba pasando con la realidad, que ellos esperaban otra cosa y casualmente
00:23:45
Y afortunadamente están los videos que un año antes, digamos, se estaba anticipando desde la
00:23:55
política lo que se iba a venir para adelante y que es lo que vamos a discutir hoy en
00:24:02
esta charla, que es sobre el riesgo país, ciclo económico
00:24:09
y morosidad.
00:24:12
Es decir, que si los medios, la gran mayoría de los economistas y la
00:24:21
política no tuvieran una mirada que excede a los 3 segundos, di hubieran entendido ese discurso y nos
00:24:30
hubiéramos ahorrado bastantes problemas.
00:24:33
Pero bueno, digamos, lo que voy a hacer ahora entonces es una charla que va a tener tres
00:24:41
bloques.
00:24:43
El primer bloque voy a hablar sobre algo que en la literatura se llama mercados controvertidos,
00:24:55
que obviamente digamos va a traer cola, digamos, hablar de este tipo de cosas.
00:25:04
e y cómo este tipo de situaciones que en el caso puntual de que el que
00:25:12
vamos a hablar entran en una categoría que se llama mercados repugnantes.
00:25:18
Sí, son los nombres de la literatura. O sea, yo digo, lo único que hago es replicarla.
00:25:24
eh son utilizados políticamente para hacer campaña sucia.
00:25:32
Así es que digamos la primera parte tiene análisis económico y tiene cómo eso se vincula con la
00:25:42
política sucia y hacer campaña sucia, campaña de difamación.
00:25:49
El segundo bloque básicamente tiene que ver con la macroeconomía.
00:25:56
Y lo que voy a desmontar en esa parte del análisis macroeconómico
00:26:05
es decir, miren, yo hace un año estaba acá, expliqué todas estas cuestiones.
00:26:12
Es decir, ustedes se podrían quejar de la política si la política hubiera sido discrecional
00:26:22
y no anunciada.
00:26:25
El tema es que cuando yo vine acá dije lo que iba a hacer y lo hice.
00:26:32
Consecuentemente no hay elementos para culpar a la política del gobierno
00:26:40
por lo que está pasando en términos de morosidad.
00:26:44
Es decir, están utilizando políticamente una categoría de mercado que entra en la definición de repugnante y se le está
00:26:54
tratando de cargar esas culpas sobre el gobierno cuando el gobierno
00:27:02
anunció la política que iba a ser y la cumplió.
00:27:07
entiendo que la política tiene un historial de no cumplir ninguna promesa y yo tengo la obsesión de cumplirlas
00:27:14
todas. Entonces, a veces se ponen a testear la credibilidad,
00:27:23
digamos, y el anuncio política.
00:27:26
La verdad es que no me voy a quejar porque es un proceso de aprendizaje, pero yo recuerdo, digamos, que el tesoro
00:27:34
norteamericano, o sea, el tesoro de Estados Unidos, de Norteamérica, nos dio un swap, dijo que nos iba a dar
00:27:43
apoyo y en Argentina salieron y corrieron contra el contra el tesoro de Estados
00:27:51
Unidos. Es una cosa verdaderamente rara, digamos, pero bueno, les gustó especular contra los dólares del propio
00:28:00
tesoro de Estados Unidos. Bueno, después, digamos, tuvieron una linda pérdida de más de 1500 millones de dólares, pero lo intentaron.
00:28:10
Eh, y la última parte, digamos, habiendo probado que esto es
00:28:19
parte de la mugre de la política, habiendo probado que el gobierno no tiene responsabilidad sobre esta
00:28:27
situación, en la parte final voy a entrar en el análisis propio del mercado. Digo, si
00:28:35
ustedes quisieran la micro de del crédito
00:28:42
y explicar que además los números no justifican ninguna de las barbaridades y atrocidades que están diciendo.
00:28:52
No me voy a quejar de los periodistas porque son seres muy precarios intelectualmente, pero los economistas se supone que estarían formados.
00:29:01
Eh, y además voy a mostrar que las propuestas que se
00:29:08
hacen son el remedio es peor que la enfermedad, es decir, no hay un problema y lo pueden generar que es peor todavía.
00:29:17
Y además lo voy a poner en un análisis de tipo moral,
00:29:25
digamos, porque también es importante saber qué tipo de sociedad queremos.
00:29:31
Dicho esto, yo voy a arrancar.
00:29:35
Entonces, lo primero es dio, ¿por qué tanto debate? Digo, ¿por qué tanto debate?
00:29:43
Digo, la pregunta, ¿por qué tanto debate? Después los vamos a ver en los números que que estamos enfrentando, digamos, no
00:29:50
son distintos, digamos, los que tiene Estados Unidos en morosidad y ni y ni siquiera digamos ni
00:29:58
como Chile ni como digamos o nuestros vecinos o Brasil o algo por el estilo.
00:30:03
Entonces la pregunta, ¿por qué tanto ruido?
00:30:08
Digo, no se salvo que tengan una compulsión por querer salvar a los bancos.
00:30:13
digo que me dio parece una cosa bastante particular y el tema es que entonces la realidad es que estamos entrando en el año
00:30:21
electoral, aunque las elecciones sean el año que viene y claramente una es parte de la estrategia
00:30:30
dio de los que no quieren que entremos y abracemos el futuro y quieren retener el estatus cuo prevendario y corrupto.
00:30:41
Obviamente que la estrategia radica en generar todo todo el ruido posible y todas las distorsiones posibles y todo
00:30:50
el daño que sea posible, digamos, a ver si Diego logran hacer subir el riesgo país y que eso frene la
00:30:59
expansión de la economía. El dato de ayer fue un dato fuerte, 0,8 mensual desestacionalizado de el estimador
00:31:07
mensual de la actividad económica. Es un dato fuerte que 13 de 15 sectores productivos estén creciendo, quiere
00:31:15
decir que es bastante extendida la expansión y además hace 27 meses seguidos que crecemos.
00:31:23
Digo que es el mejor track récord de los últimos 15, 16 años.
00:31:30
Vamos, ¿qué les pasa? ¿Por qué tanto desprecios por los datos? Nuevamente, entiendo que me odien.
00:31:39
Y es más, hasta puedo tener argumentos adicionales para que me odien, pero los datos son los datos.
00:31:47
Es decir, entonces en ese sentido, ¿cómo es que utilizan esta situación
00:31:57
para hacer campaña negativa? Esto, digamos, de usar mercados controvertidos para hacer campaña negativa no es nuevo.
00:32:08
No es nuevo. Lo que pasa es cambiaron de mercado.
00:32:11
Ustedes quizás, no sé, quizás no lo recuerdan, pero en el año 2023
00:32:19
los mismos impresentables que no quieren la solución de abrazar el futuro y el
00:32:26
progreso y quieren el estatut cuo decadente que nos lleva a Cuba con estadio intermedio en Venezuela.
00:32:35
Hablaban, no sé si ustedes se recuerdan, mercado de órganos. ¿Ustedes tienen registro de alguna transacción de mercados de órganos a lo largo de estos
00:32:44
más de 2 años y medio? Ninguno era parte de lo que se llaman mercados
00:32:52
repugnantes.
00:32:55
No solo eso, digamos, ¿se acuerdan que decían que se iban a vender armas en los kioscos del colegio para que los nenes
00:33:02
se cauen a tiros?
00:33:05
Tío, ¿ustedes recuerdan todos las cosas que hizo los que quieren que volvamos al pasado?
00:33:15
Digo, y ahora entramos como imbéciles nuevamente, ¿no? El problema es la morosidad.
00:33:22
O sea, nos van a dar, digamos, no podemos, digamos, o sea, me niego a creer que seamos tan
00:33:42
No voy a seguir con todos los casos que hicieron durante la campaña. Yo no sé como que iba a cerrar las universidades y los hospitales, cosas que no pasaron, ¿no? O como que el Garrahan yo lo quería
00:33:51
destruir. Sucede que acabamos de ser condecorados por ser de los países más avanzados con todas las inversiones que hicimos. Detalle. Pero al margen de eso,
00:34:03
lo primero digamos es la definición de asco.
00:34:09
Dio, esto es muy interesante. ¿Por qué digamos una determinada transacción de mercado no genera asco? digo, cuando es
00:34:17
una situación que genera asco, bueno, lo normal es que todos odiemos esa transacción, con lo cual lo más probable
00:34:26
que la sociedad frente a algo que le genera asco, digo, termine generando leyes que prohíban eso.
00:34:38
Eso Dios puede puede pasar. Y lo que uno define como asco puede cambiar de sociedad en sociedad.
00:34:46
Ustedes van a la India, no se les ocurra querer comerse una vaca. Okay. Digamos, o digamos si usted digamos está en un
00:34:54
grupo de judíos ortodoxos, no se le ocurra estar comiendo un cerdo. Okay.
00:35:00
Digo, es digo, en algunos lugares no se come caballo o en otros, digo, en Kentucky no se comen, digamos, caballos.
00:35:07
Creo que es en Kentucky, no sé cuál.
00:35:10
Parece que es es por el ejemplo del whisky que ahora después lo traigo.
00:35:16
Eh, entonces, oh, Dios, nos hemos comido
00:35:23
otra opereta también. ¿No se acuerdan lo del burro que ahora comíamos burro?
00:35:30
digo que fue una operación armada desde un estudiante
00:35:37
de periodismo en Argentina que trabaja para Lula.
00:35:42
Miren ustedes, qué casualidad. Y alguien con pro burro, nadie. ¿Y por qué digamos, o sea, hay toda una hay un asco
00:35:51
sobre comer burro?
00:35:53
Porque la reflexión histórica era que el burro, digamos, era con el animal que ustedes trabajaban.
00:36:03
Por lo tanto, si se terminaban comiendo el burro era porque estaban recontracagados de hambre, o sea, era como una pésima señal. Entonces
00:36:12
quisieron instalar eso.
00:36:15
Digo, yo lo lo aviso para que vean la cantidad de barbaridades que está haciendo el mal, porque son el
00:36:23
mal, son los que responsables de 100 años de decadencia Argentina,
00:36:31
con lo cual estoy englobando más que los chicos malos, los feos sucios y malos.
00:36:37
Dicho esto, ahora hay algunos casos
00:36:47
donde la sociedad está dividida sobre si algo es asco o no lo es. Cuando la
00:36:54
sociedad está dividida en una parte considera que determinadas transacciones son un asco y otra sociedad
00:37:02
está dispuesto a hacerlas.
00:37:04
Ahí aparece un conflicto y ese ese conflicto hace que ese mercado se denomine
00:37:14
repugnante.
00:37:17
Entonces, digamos, hay una parte de la sociedad que le da asco ese mercado y hay otra parte de la sociedad
00:37:26
que no le muestra esas transacciones.
00:37:30
Consecuentemente eso genera una polarización y una discusión y un debate social. algunas cosas que en algún momento dieron asco,
00:37:38
después se convirtieron en repugnante y hasta fue cambiando la definición de repugnante.
00:37:46
El ejemplo típico de un mercado que generaba asco fue en el siglo II,
00:37:55
digamos, conino, digamos, en connivencia con la iglesia,
00:38:04
decidieron determinar que el mercado de préstamos, es decir, el préstamo con tasa de
00:38:11
interés, eso era asco.
00:38:16
Consecuentemente pasaron dos cosas.
00:38:22
¿Quiénes eran los que estaban más experimentados en hacer operaciones
00:38:31
a tasa de interés?
00:38:33
Los judíos. Con lo cual los católicos aprovecharon esa esa situación para sacarlos. ¿Y cuál es la parte que ganó?
00:38:43
El estado y que se ahora digamos se dedicaba a hacer guerras por todos lados y cuando se endeudaba, ¿cuánto pagaba de tasa de
00:38:52
interés? Cero. Un golazo.
00:38:56
Dios. Entonces convirtieron al mercado de crédito en un mercado de
00:39:04
asco.
00:39:06
En algún momento alguien se dio cuenta que si ustedes no pagaban tasa de interés no había incentivo al ahorro. Si
00:39:15
ustedes no ahorraban, no invertían y no crecían. Entonces, aquellos que no tenían asco por
00:39:23
prestar dinero y tomar prestado dinero, empezaron a ver que progresaban.
00:39:30
Entonces apareció y se y se habilitó el tema del préstamo con tasa de interés.
00:39:38
Hay distintas versiones, digo, hay sociedades que no lo permiten y hay instrumentos que lo resuelven. digamos, muchos de ustedes no le voy a estar
00:39:46
explicando a ustedes que es un cero cupón o digamos armar instrumentos de garantías, ¿sí? digamos, para que no figure que la cuota quede camuflada como
00:39:55
todo capital y no intereses, digamos, pero que después cuando hacen la cuenta le da lo mismo.
00:40:04
Entonces, más allá de eso, se convirtió entonces en un mercado
00:40:12
repugnante. Entonces, las cosas que pasan en ese mercado generan alboroto y claramente digamos,
00:40:20
pero como es necesario el sistema financiero para el crecimiento económico, porque es la parte financiera
00:40:28
de la contraparte real del balance de las compañías y ustedes si quieren hacer crecer el activo, es decir, invertir,
00:40:37
incrementar el capital, lo tienen que financiar.
00:40:43
Y eso el mercado de capitales lo resuelve a la perfección y claro, tiene un costo, se llama tasa de interés.
00:40:49
Entonces la discusión pasó a si las tasas eran de mercado o las tasas eran usurarias.
00:40:57
Y entonces ahí, digamos, apareció la figura del usurero.
00:41:04
¿Quién es el usurero? aquel que cobra tasas por encima, digamos, de lo que sería la tasa normal.
00:41:13
Y digo, ¿quién define quién la tarza normal? Alguien se puso a pensar por qué el usurero puede hacer ese tipo de
00:41:22
operaciones?
00:41:23
¿No será que hay individuos que no califican en el mercado formal y terminan yendo
00:41:32
a un mercado, digamos, que está dispuesto a tomar más riesgos?
00:41:37
Y obviamente si toma más riesgos porque no pudo calificar en el otro mercado, va al mercado de alto riesgo y la
00:41:46
pregunta es, ¿va? Estamos en la bolsa de comercio de Rosario. Digo, gente que entiende de esto. ¿Acaso digamos
00:41:54
ustedes odian el Shar Rey? Yo acaso, digamos, si yo voy a tomar más riesgo, ¿no sería normal que pida más retorno?
00:42:04
Digo, di para pensarlo.
00:42:09
Obviamente, digamos, una transacción más riesgosa va a tener incluido más tasa de interés.
00:42:17
Ahora, digamos, cuando aparecen los shocks y se generan problemas, el tema es, bueno, entonces, ¿cómo resolvemos frente a una situación donde
00:42:27
se generó un problema?
00:42:30
Y ahí hay dos distintos tipos de soluciones, o sea, a veces hay prohibiciones, hay
00:42:37
regulaciones, digo, se se enfoca, digamos, se trata de inducir la solución o a veces se aplican
00:42:47
soluciones paternalistas y ustedes lo que tienen que hacer es hacer costos y beneficios de eso.
00:42:55
Y si ustedes ven que el bienestar aumenta, avanzan con la política. Y si el remedio, como siempre que actúa el
00:43:03
Estado, es peor que la enfermedad, más vale que se corran.
00:43:08
Con lo cual, digamos, cuando llega la parte de crédito, voy a explicar por qué todas las cosas que están proponiendo están todas mal.
00:43:15
digo, voy a demostrar que no hay un problema macro, voy a demostrar que no hay un problema de mercado y voy a demostrar que además las cosas que están
00:43:24
proponiendo para arreglar los problemas es generar un problema donde no lo hay y que no tiene gollete.
00:43:33
Les voy a hacer algunos ejemplos, por ejemplo, de mercados normales y que de repente se vuelven en
00:43:40
mercados repugnantes, porque esto es divertido para que lo vean. Y vemos que hacemos,
00:43:49
por ejemplo, ¿alguien considera que el mercado de alcohol en gel
00:43:58
puede ser un mercado repugnante?
00:44:01
Digo, si alguno de si esta parte de la sala quiere comprar alcohol en gel, digo, a la otra parte, ¿qué le molesta?
00:44:10
Digo, ¿alguien se objetaría si digamos alguien de esta parte quiere comprar alcohol en gel?
00:44:18
Otro mercado, el de barbijos. Digo, me quiero comprar barbijos. O sea, digamos, esta esta parte de la sala ahora quiere comprar barbijos. ¿Ustedes tienen algo
00:44:27
para decir si se quieren comprar barbijos?
00:44:30
O sea, son mercados normales. Digo, me quiero comprar un barbijo. ¿Cuál es el problema? Me quiero comprar un barbijo.
00:44:36
No, ahora claro, el problema es que en una situación como el COVID, las condiciones de oferta y demanda cambian
00:44:44
violentamente.
00:44:46
Una de las cosas que pasó, que fue, lo voy a hacer, digamos, con el caso de del de los barbijos, digamos que bien caro
00:44:54
nos costó en la Argentina.
00:44:58
ustedes, digamos, cuando aparece el COVID, la forma de combatir el COVID tenía
00:45:06
una base sobre testeos, testeos que en Argentina no se llevaban a cabo de la manera que tenían que
00:45:14
llevarse a cabo como se hizo en todas partes del mundo, porque bueno, había intereses de que los
00:45:21
testan los de alguien y no todos los tests posibles. De hecho, yo recuerdo que como yo me estaba haciendo mis
00:45:29
primeras incursiones en política para no digamos generar ningún problema, digo, me conseguí barbijos y además me
00:45:38
importaba, digamos, test de Uruguay, digamos, y nos y con mi hermana nos
00:45:45
hacíamos nos testeábamos nosotros día por medio, digo, para que justamente no hubiera ningún tipo de problema. Ahora, ¿cuál es
00:45:53
el punto?
00:45:55
Claro, se estaba escapando el negocio de los tests. Entonces, ¿qué hicieron?
00:45:59
Prohibieron, digamos, todos los tests, salvo los que, digamos, avalaba el estado. Quiosco.
00:46:08
Digo, digo, son quoscos que costaron muchas vidas humanas, eh, pero no solo eso, además otra cosa era la de las vacunas.
00:46:17
Bueno, no les voy a contar, digamos, el tema de saltarse en la cola y todas esas cosas, ¿no?
00:46:25
Y otra forma de frenar era con los barbijos. Los barbijos son muy efectivos para frenar. Ahora, ¿eso qué hizo?
00:46:31
Generó una demanda violenta, un aumento de la demanda violenta de barbijos.
00:46:36
La pregunta es, ¿ustedes digamos cuando producen producen en condiciones de que va a haber una pandemia?
00:46:44
No, digamos, estaban produciendo barbijos como digamos producen regularmente y de repente se encontraron con qué, con un cambio la composición de
00:46:52
la demanda donde voló la demanda de barbijos. Digo, economía para tontos, economía 101
00:47:01
pregunta, si tengo la oferta dada y de repente vuela la demanda, ¿qué creen que va a pasar con el precio?
00:47:10
va a subir cuando el precio entonces subió un montón. Adivinen qué pasó. La gente el un mercado que era un mercado
00:47:17
común y corriente, ¿en qué se convirtió?
00:47:20
En un mercado repugnante donde había un montón de gente que pataleaba porque subían los precios y decían precios abusivos.
00:47:29
Entonces, el policy maker frente a la gente gritando precios abusivos tiene que poner, lo voy a decir en latín,
00:47:39
tiene que poner las pelotas sobre la mesa y tomar la mejor decisión a pesar de lo que diga la gente.
00:47:46
Entonces, si ustedes le hacen caso a la gente, digamos que está puteando contra un mercado repugnante y hacen lo que hizo
00:47:55
el gobierno inmundo de Alberto Fernández, ¿qué hacen? Ponen un control de precios.
00:48:04
¿Y qué pasa cuando hacen un control de precios? Bueno, van a tener varios problemas. El primer problema es que lo que cae la demanda en el mercado que
00:48:12
tiene que caer sigue cayendo y la demanda que ustedes tienen en el otro mercado no
00:48:20
genera el incentivo porque no está el precio, con lo cual no aumenta todo lo que tiene que aumentar la oferta de
00:48:27
barbijos.
00:48:29
consecuentemente terminan mandando a la muerte a más gente.
00:48:35
Es decir, entonces ustedes agarren, escuchen el canto de sirena, como hizo el gobierno de Alberto Fernández y que tendríamos que haber tenido 30,000
00:48:42
muertos si hubiéramos hecho la cosa como un país mediocre y tuvimos 130,000 muertos. Es decir,
00:48:52
cagarse en el análisis económico le costó la vida a 100000 argentinos.
00:48:59
O sea, no fue gratis.
00:49:11
Pero no solo eso, además, obviamente que cuando ustedes tienen controles de precio y hay gente que quiere un bien, lo van a ir a
00:49:20
buscar. ¿Y qué es lo que va a pasar?
00:49:23
aparece algo que llama la hipótesis del brazo corto.
00:49:26
Entonces, las cantidades van a estar determinadas por la oferta, pero hay gente que está dispuesta a pagar mucho más que el precio al que ustedes
00:49:36
pusieron el precio máximo y van a pagar un precio más alto. ¿Y quiénes son los que pueden pagar el precio más alto?
00:49:45
los que más tienen. Es decir, que además el gobierno hijo de remil de Alberto Fernández no solo que mató a
00:49:52
100,000 personas más, sino que además los que mató eran pobres.
00:49:57
Vení a hablarme de progresismo.
00:50:06
Me apasioné.
00:50:09
El otro caso es usted puede decir, "No, bueno, pero usted está haciendo historia contrafáctica." Bueno, es interesante
00:50:17
porque el otro mercado donde se generó un quilombo de novela fue con el alcohol en gel.
00:50:23
Esto es interesante porque en Estados Unidos liberaron el precio.
00:50:29
¿Qué pasó con el precio del alcohol subió? Obvio. Entonces, por ejemplo, en Kentucky se dedican a hacer whisky. Y
00:50:37
adivinen qué descubrieron.
00:50:40
Que el whisky joven servía para qué?
00:50:44
Para hacer alcohol. Y entonces, ¿qué hicieron? En lugar de hacer whisky, aprovecharon y se pusieron a hacer alcohol.
00:50:53
Fíjense como el mercado resolvió muchísimo mejor que el burócrata
00:51:00
bestia que quiso poner precios máximos.
00:51:04
Es decir, si hay algo que caracteriza el ser humano es que le busca la vuelta y le encuentra la vuelta y resuelve el problema.
00:51:12
digo, la máquina de vapor no salió por decreto.
00:51:17
Dicho esto, lo que tiene que ver con el mercado de crédito, ya expliqué que es un mercado repugnante y expliqué sus orígenes y
00:51:26
demás, así que ahora voy a ir a la perspectiva macro, es decir, acerca de si hay o no
00:51:35
responsabilidad del policy maker.
00:51:39
Ustedes cuando miran la literatura hay toda una discusión sobre rules versus discretion,
00:51:46
o sea, políticas de reglas o políticas discrecionales.
00:51:53
Cuando ustedes siguen una política de regla, anuncian la regla, la cual puede ser creíble o no.
00:52:02
Y frente a esa situación, si los agentes no creen, bueno, habrá
00:52:09
que pulsear.
00:52:13
Digo, nosotros anunciamos una regla y es más, y yo vine un día acá, hace un año y lo expliqué
00:52:24
y lo expliqué con lujas de detalle, hasta cambié el formato de presentación.
00:52:31
para explicar lo que estábamos haciendo con la política monetaria.
00:52:37
Ahora, los simios, perdón a los simios, pido perdón a la a los a los simios que tienen un micrófono
00:52:46
enfrente, salieron a decir que yo estaba hablando de cualquier cosa que estaba desconectado con la realidad.
00:52:53
Bueno, digamos, las consecuencias de ese momento, digamos, las estamos viendo hoy. Ahora, la pregunta es,
00:53:03
Dios, entiendo, Dios, que pudieran hacer un reclamo si yo no hubiera anunciado la política, pero yo la anuncié la política y no solo
00:53:13
que la anuncié, además la cumplí.
00:53:17
Dios y el mercado vino y me corrió y le gané.
00:53:21
Es decir, el mercado corrió por el equivalente, en estricto rigor por 70,000 millones de dólares, porque
00:53:30
no es que solamente corrieron los 41,000 millones, que son el 50% de M2.
00:53:37
Nunca en la historia Argentina vimos una corrida de estas características, pero también digamos está el desarmado de las lefi que tanto criticaron y está también
00:53:48
el aumento de los encajes.
00:53:51
Digo, haber sacado el equivalente de 20,000 millones de dólares por las lefis, que eran pesos que iban a
00:53:59
ir a correr. Más tío, la suba en Cajes que aportó 9000 millones sumen a los 41,000 le da 70,000
00:54:09
millones de dólares. Quiero saber cuándo en su vida vieron una corrida por más del 10% del PIB
00:54:18
y el plan quedó firme.
00:54:21
Vaya que es sólido este plan.
00:54:31
Entonces, dicho esto, la pregunta es entender entonces, ¿qué
00:54:40
es lo que pasó con la tasa de interés?
00:54:43
Y lo primero que hay que entender es que es la tasa de interés y esta es la parte, digamos, donde yo me
00:54:52
quejo de mis colegas, que también son en su gran mayoría muy brutos.
00:54:58
digo, porque si ustedes me dicen que la tasa de interés es el precio del dinero, son parte del problema, no de la solución.
00:55:06
La tasa de interés existe porque existe el tiempo.
00:55:13
Es decir, dio esa atrocidad de creer que la la tasa es el precio de dinero. Es una atrocidad queiana como
00:55:22
consecuencia de un modelo que tiene un solo periodo. Afortunadamente y gracias a Dios la vida no es de un solo periodo.
00:55:31
Consecuentemente, digo, la tasa de interés es otra cosa.
00:55:38
Digamos, cuando ustedes determinan la cantidad de dinero, lo que van a estar impactando es sobre el nivel de precios.
00:55:45
Que dicho sea de paso, también dije que iba a empezar con cero la inflación de agosto y la de julio empezó con cero.
00:55:53
Siempre expliqué que la mayorista era la que tenía menos distorsiones y era la que había que mirar. Dicho sea de paso,
00:56:02
cuando vino el shock externo y saltó, digamos, y se movieron los precios, se movió el tipo de cambio, se movió el precio del petróleo, el mes que saltó a
00:56:11
54, ahí sí la basura de los periodistas vino y me vino a buscar por el índice de
00:56:19
precios mayoristas. Obviamente los esperé.
00:56:31
Dicho esto, la tasa de interés tiene que ver con el mecanismo de coordinación intertemporal, de pasar consumo del presente al futuro
00:56:40
y viceversa.
00:56:42
Y digamos, ¿cómo van a financiar la inversión? O sea, de hecho, el consumo futuro es el ahorro. O sea, el ahorro es el consumo futuro y que eso van a
00:56:50
financiar inversión y con eso, digamos, van a acumular capital, van a aumentar la productividad, va a
00:56:58
aumentar el PIB, van a aumentar los salarios, pero eso no es gratis. La gente, si le dan a elegir entre consumir
00:57:06
hoy y consumir mañana, la gente prefiere consumir hoy antes que consumir mañana.
00:57:11
Si ustedes lo quieren inducir a que no consuma hoy, a que consuma mañana, le van a tener que pagar algo. Se llama tasa de interés.
00:57:18
Y no tiene nada que ver con el dinero, tiene que ver con la tasa de preferencia intertemporal de los agentes que prefieren consumir hoy a consumir
00:57:26
mañana. Y además más cuando más incertidumbre tengan sobre el mañana, más tasa van a pedir porque hoy consumen
00:57:34
seguro, mañana no saben. Entonces la tasa de interés tiene que ver con ese mecanismo de coordinación intertemporal.
00:57:41
Y si ustedes se ponen a con la tasa de interés, el daño que generan es un daño enorme.
00:57:48
Y ahí una de las cosas que hice fue explicar la relación que hay entre la
00:57:56
tasa de interés y el tipo de cambio.
00:58:00
Entonces, eso es una relación negativa. Cuando ustedes suben la tasa de interés o cuando la una de las cosas que pasa es
00:58:09
que lo normal es que se les aprecia el tipo de cambio, es decir, que el tipo de cambio nominal caiga y cuando la tasa de
00:58:18
interés baja le salen los capitales si le digamos le van al mercado de cambios si le hace subir el tipo de cambio. Es decir, es normal que haya una relación
00:58:28
negativa entre tasa de interés y tipo de cambio, donde a mayor tasa de
00:58:36
interés el tipo de cambio se aprecia y viceversa. Ustedes lo que pasa es que se
00:58:43
se van a encontrar frente a un problema de hórago cuando se da la situación que le sube
00:58:51
tanto la tasa de interés como el tipo de cambio. Cuando pasa algo así quiere decir que está cayendo la demanda de
00:58:59
activos domésticos o no es la mejor definición doméstico, los activos argentinos.
00:59:09
Entonces, digamos, si ustedes esa situación ustedes
00:59:17
modifican, a ver, vamos a lo voy a hacer más fácil.
00:59:21
Si a mí me está cayendo la demanda de activos argentinos, lo demanda de bonos argentinos cae. Al caer
00:59:31
la demanda de bonos argentinos, el precio de los bonos va a caer.
00:59:34
Consecuentemente, la tasa de interés en dólares de los bonos argentinos sube, es decir, aparece un aumento del riesgo
00:59:42
país. Y sí, veníamos de 550 puntos básicos, ganamos la elección de la ciudad
00:59:51
autónoma de Buenos Aires y a partir de ahí el quiserismo se vino con todo, con 40 leyes tratando de romper el
00:59:58
equilibrio fiscal, con siete intentos de juicio político, con
01:00:06
tirando terroristas a la calle. El año pasado deportamos 10,000 personas. Le aviso que en 7 meses llevamos 14,000, o
01:00:13
sea, que no perdieron las mañas este año.
01:00:19
El momento más áspero lo habrán visto cuando se votó la modernización laboral, ley que ni siquiera los militares pudieron sacar,
01:00:27
sino que además los medios de comunicación, analistas
01:00:34
políticos y demás trabajaron activamente para defender el estatut cuo y tratar de voltear a un gobierno.
01:00:42
Bueno, digamos, no le salió porque fuimos a las elecciones y a los Cuca les ganamos 41 a 24. le sacamos 17 puntos,
01:00:56
pero esa situación donde nosotros teníamos salida
01:01:04
de los activos argentinos y se disparaba el riesgo país, eso hacía que la demanda de dinero caiga
01:01:12
y al caer la demanda de dinero, la tasa de inflación se aceleró. Y no solo que la tasa de interés, digamos que la tasa
01:01:19
de inflación se aceleró, sino que la tasa en dólares que había crecido por el riesgo país, la tasa en pesos ahora
01:01:27
también creció por el efecto de el aumento de la inflación.
01:01:33
Por lo tanto, si yo hubiera hecho la estupidez que sugerían los economistas profesionales, los que la tienen
01:01:42
clarísima y se la pasan errando todo, si yo hubiera bajado la tasa de interés y y generaba un aumento en la oferta de
01:01:51
dinero, iba a estar generando un aumento de la oferta de dinero cuando me estaba cayendo la demanda de dinero.
01:01:57
Es decir, hubiera estado financiando la corrida. ¿Saben a dónde hubiéramos ido a buscar el tipo de cambio? A la Luna. hoy no habría gobierno.
01:02:07
Es decir, no solo que está mal desde el punto de vista de la teoría económica, la aberración que proponían, muy especialmente a la luz de cómo dolarizan los argentinos, la corrida tuvo un
01:02:16
tamaño de 70,000 millones de dólares, sino que además era un año electoral, estaba todo.
01:02:24
Entonces digamos, esos navos que viene decir, "No, no, porque se equivocó la política económica, porque cuando sacó las lefis, si no las sacaba, había 20,000 millones de dólares equivalente
01:02:33
en pesos en el mercado, ¿no? La política económica se equivocó subiendo los encajes. Si no aumentaba la demanda de esa manera,
01:02:40
digo, nos íbamos a una megacrisis, vamos." O sea, ¿cuál era la solución? frente a
01:02:47
un exceso de oferta de dinero más dinero. ¿Ustedes se dan cuenta de las barrabasadas que hay que escuchar
01:02:56
todo el tiempo? Digo, esa gente no sabe lo que es vivir en la silla eléctrica.
01:03:03
Es más, yo creo que si se comen un chisporroteo se digamos digamos van a tener que salir corriendo al baño si tienen suerte.
01:03:13
Por lo tanto, acabo de explicar lo que pasó con el riesgo país y la tasa en dólares. ¿Qué
01:03:22
pasó con la inflación y la tasa en pesos? Ahora, la pregunta es, frente a ese contexto,
01:03:31
¿ustedes creen que los bancos comen vidrio?
01:03:36
Frente a ese contexto donde toda, digamos, toda la lógica de la economía empuja la tasa de interés para arriba,
01:03:43
porque están todos asustados que vienen los feos, sucios y malos más el tren fantasma.
01:03:51
¿Ustedes qué creen, digamos, cuánto es la tasa de interés de eso? Ovvio, el riesgo país llegó a 1500.
01:03:59
dijo, "¿Qué creen que hicieron los bancos?
01:04:03
Si nosotros le flexibilizábamos la tasa, Dios usaban ese peso, esos pesos para atacarnos la moneda. Era para, digamos, estar más para que la cauela le saliera
01:04:11
más barato y poder comprar dólares más más fácil, ¿no? Digamos, no nos metimos, no les dimos el gusto. Pero no solo eso, digo,
01:04:21
los bancos, ¿ustedes creen que comen vidrio frente a esa situación? ¿Ustedes creen que prestaron más?
01:04:26
Primer punto, no se dejen llevar por la tasa corta, pero sí lo que hicieron es racionar el
01:04:34
crédito, es decir, aparece el problema del racionamiento de crédito. Digo, esto no lo inventé yo, lo inventó un señor
01:04:42
que se llama Stiglis. ganó el premio Nobel de Economía y le puedo asegurar que no me cae nada simpático, pero es una gran idea.
01:04:50
Digo, ustedes van subiendo la tasa de interés y los beneficios suben, pero menos que proporcionalmente. Llega
01:04:58
un momento que encuentran un máximo, después de ahí la tasa de interés puede seguir subiendo, ustedes no van a prestar más. ¿Por qué? Porque lo que
01:05:06
digamos están tomando tanto riesgo que no los beneficios esperados le caen. Y entonces cuando se produce eso, se
01:05:13
produce el racionamiento de crédito.
01:05:15
Queda un montón de gente que busca crédito y no lo encuentra. Y cuando hay un montón de gente que digamos quiere
01:05:22
buscar créditos en el mercado, esto es interesante porque la discusión de la mora,
01:05:31
sería interesante que escuchen a los bancos sobre esto. La mora que ustedes están viendo hoy no es por préstamos del año 2025, durante el 2025 racionaron.
01:05:42
Es mora vinculada a los préstamos del 2024, que como hubo una suba abrupta del riesgo país fruto del intento de golpe
01:05:51
de estado, digamos, se subió tanto la tasa de interés, se frenó la actividad económica, se congelaron los ingresos,
01:05:58
los salarios reales cayeron y como consecuencia de ello, la gente no pudo pagar,
01:06:08
porque aparte ahora después vamos a ver cómo está descompuesta el tema de la amorosidad, pero es fruto del ataque de la política
01:06:17
de intentar hacer un golpe de estado.
01:06:20
Ese es el tema. ¿Por qué? Porque los bancos racionaron. Ahora, la pregunta es, la gente igual necesitaba la plata
01:06:29
y no podía conseguir en el sector formal.
01:06:34
¿Y qué se fue? y digamos se fue, digamos, a otras alternativas con las cuales sí podían tomar crédito.
01:06:44
Y en ese contexto donde había más inflación, más menos actividad, menos empleo, menos salarios
01:06:55
y además un un elemento no menor.
01:07:00
En general, la gente se endeudaba en pesos, lo hacía a 12 meses y ya por la cuota 9
01:07:08
10 ya no pagaba más nada. ¿Por qué?
01:07:11
Porque se licuaba. Y esa licuación de capital estaba incluida ¿dónde? En la tasa de interés.
01:07:18
Y como el programa económico fue más exitoso de lo que se esperaba, la licuación no fue la que se esperaba y
01:07:26
consecuentemente, recuerden que en la primera etapa del programa económico, digamos, los analistas vivieron pifiándole siempre
01:07:34
con que esperaban mucha más inflación que la que efectivamente había. Yo me acuerdo que allá por enero había un imbécil que
01:07:43
decía que si hacíamos todo bien, la inflación no podía bajar del 400%.
01:07:50
O sea, que el tipo de cambio, digamos, piso, digamos, se iba como 400% es por 5, o sea, digamos, deben ser como 5000
01:07:58
pesos, una cosa así.
01:08:02
No, no, todavía no está ni hoy a esos precios. Imagínense cómo le erró. Pero además decía que estábamos haciendo todo mal.
01:08:09
Bueno, está bien, digamos, le erraron todos, digamos, nadie reconoce todos los pifes que tuvieron, pero bueno, cosas que pasan. Eh, obviamente en esta
01:08:19
situación la gente terminó yendo a a entidades no bancarias. Ahora, esos
01:08:28
préstamos no son, digamos, los que están del otro lado saben que son préstamos más riesgosos.
01:08:36
digo, con lo cual, digamos, es obvio que va a haber más tasa de interés, pero claro, la coyuntura en la cual digamos un precio sube, así como la gente puteó
01:08:45
con el precio de los barbijos y con los precios del alcohol en gel también putea, digamos, contra la tasa de interés y putea contra el usurero o
01:08:53
digamos con las entidades no financieras, no bancarias para ser más precisos.
01:09:02
Entonces, ahora entonces entramos en el tema de la micro, si ustedes quieren, que es
01:09:12
lo que tiene que ver con el mercado de créditos.
01:09:15
Mire, lo primero que hay que entender es que el portafolio de los bancos cambió.
01:09:22
Cuando nosotros llegamos, el crédito al sector privado no financiero era entre 3 y 4% del PIB. ¿Y qué hacían
01:09:32
con los depósitos? Los bancos le prestaban al Banco Central.
01:09:41
Es decir, nosotros cuando tuvimos que deshacer la hiper, digamos, tuvimos que abortar
01:09:49
la hiper respetando todos los contratos, ¿no? Con plan Bonex y todas esas cosas, ni controles de precio ni nada por el
01:09:57
estilo, todo lo hicimos a mercado.
01:10:02
Es interesante porque dos tercios del déficit estaban en el
01:10:10
Banco Central, que era el déficit cuasifiscal.
01:10:13
Es decir, digamos, era un negocio entre los bancos y el Banco Central, si ustedes quieren
01:10:23
el Estado, en contra de los argentinos, de quién, digamos se apropiaba del impuesto inflacionario. Bueno, nosotros
01:10:30
decidimos devolvérselo a la gente. De hecho, el ajuste fiscal que hicimos más la baja de tres puntos del PIB de
01:10:37
impuestos implicó devolverle a los argentinos 100,000 millones de dólares.
01:10:42
¿Qué creen? que magia dio bajar la pobreza del 57 al 29, o sea, la mitad.
01:10:46
No, no fue magia, fue devolverle la plata a los argentinos por $00,000 millones de dólares.
01:10:59
Ahora, en el contexto que dejaron de prestarle al Banco Central para prestarle al sector privado,
01:11:08
bueno, iba a aparecer algo que claro, si ustedes prohíben el crédito, adivinen cuánto es la mora en un lugar donde prohíben el crédito.
01:11:17
Cero. Bueno, no parece ser bastante razonable esa solución.
01:11:22
Entonces, si ustedes empiezan a crecer en crédito, hoy estamos en 12% del PIB, bueno, eso significa
01:11:32
que cambiaron el portafolio y que claramente tuvieron que salir a prestar el sector privado
01:11:41
y es era una consecuencia natural del cambio del portafolio que tenga morosidad.
01:11:52
Se los digo al pasar. ¿Saben cuánto es la morosidad, por ejemplo, en Estados Unidos? No estoy diciendo, digamos, en
01:12:00
en el barrio, estoy diciendo Estados Unidos en tarjeta de crédito. ¿Saben cuánto es?
01:12:08
13%.
01:12:12
¿Por qué no revisamos los números?
01:12:15
13% es la mora en tarjeta de crédito en Estados Unidos.
01:12:20
Y todo el problema, digamos, en el sector bancario, por ejemplo, es de poco menos
01:12:27
de 12.
01:12:30
Se dan cuenta que estamos discutiendo de algo que no es un verdadero problema cuantitativamente,
01:12:37
siendo que además cambiamos el modelo de negocio de los bancos. Vamos, ¿de qué estamos hablando? O sea, nos estamos comiendo otra vez las operetas Cuca.
01:12:49
Pero no solo eso, obviamente, digamos, cuando uno mira
01:12:58
el tema de de de lo de lo que tiene con la morosidad, ustedes pueden separar entre empresas y familias, ya sea en el
01:13:08
en las entidades bancarias y digamos en las no bancarias.
01:13:15
La verdad es que cuando ustedes miran la morosidad tan en las bancarias, tanto
01:13:22
empresas como familias siguen siendo números ligeramente debajo de 12%.
01:13:30
Es un problema, ¿no? Mucho menos si vengo de cambiar el modelo de negocio.
01:13:36
O sea, de hecho, hay que también hacer el learning. Los bancos de habían dejado de actuar como bancos en Argentina.
01:13:44
Consecuentemente, digamos, hay que estar volviendo a aprender y la verdad que para un sector que está volviendo a aprender ese nivel de morosidad, la
01:13:52
verdad que es bajo. Es más, oigas, cuando dice, "La gente está testada de deuda."
01:14:01
Digo, el crédito al sector privado no financiero en Argentina es 12%.
01:14:07
vayan al barrio y el que menos tiene de crédito al sector privado no financiero en términos de PBI es 70%.
01:14:16
¿De qué estamos hablando?
01:14:19
Ah, y traten de no cruzar la cordillera porque de ese lado es 120.
01:14:23
No, miren, Estados Unidos porque es 150%.
01:14:27
¿Cómo me van a venir a decir que la gente está atestada de deuda?
01:14:32
Digo, hay que ser muy precario intelectualmente para comerse ese caramelo. Vamos.
01:14:41
Suena emocionalmente muy fuerte, pero ¿por qué no miran lo que es el crédito del sector privado no financiero
01:14:48
en el resto del continente?
01:14:51
No bajan de 60 a 70%. Nosotros tenemos 12 y decimos, tenemos un problema de deuda. Verdaderamente son una caricatura.
01:15:00
Digo, no me parece, digamos, puedo entender que en la tradición política argentina,
01:15:08
digamos, mientan los políticos. Ahora, digo, los los los los periodistas son tan imbéciles y los economistas profesionales son tan imbéciles que
01:15:17
también se comen esos versos.
01:15:20
los los economistas peor porque digamos, o sea, se supone que primero habría que mirar los datos cuando miran la morosidad en las
01:15:27
entidades no bancarias para sorpresa si ustedes quieren, no tiene un
01:15:35
nivel de morosidad distinto del que hay en el en el sector bancario. Donde sí hay un problema
01:15:43
es en el sector de empresas y familias.
01:15:47
Pero lo que también hay que entender ahí que los riesgos son distintos, que los costos del recupero son distintos,
01:15:55
digo que son además un segmento que tiene problema para acceder al mercado formal, con lo cual es un mercado mucho
01:16:03
más complejo y que digamos le pegó más fuerte
01:16:10
el tema de la del frenazo que tuvo la economía en el segundo semestre.
01:16:18
Pero además quiero hacer un un tema antes de de ver las cuestiones puntuales del 2026 y es la hipocresía kirerista, porque
01:16:28
este segmento del que estamos hablando es un segmento que está caracterizado por ser de bajo monto,
01:16:39
bajo monto y alta tasa de interés.
01:16:44
Ahora la pregunta es, bueno, no les gusta, digamos, no sé, tarjeta naranja y demás. Bueno, no le
01:16:53
gusta. Okay, yo se los compro. Bueno, en la época del quisrerismo había créditos a baja de baja de bajo
01:17:02
monto y altas tas, por ejemplo, efectivo, sí y credilogros.
01:17:10
Digo, ¿sabe qué? digamos, los niveles moros era sustancialmente más grande que lo que hay ahora. Sin embargo, claro, debe ser
01:17:20
por la tonelada de guita que ponen en los medios, digamos, nadie decía nada.
01:17:24
Con lo cual, digamos, se están quejando por algo que digamos en la época de ellos era tres veces peor.
01:17:33
Digo, es el nivel de hipocresía que hay que soportar es verdaderamente espelunante.
01:17:39
Ahora, pero ahí además el efecto mundial. Si ustedes se se fijan,
01:17:46
una de las cosas que genera los problemas de créditos, ¿qué pasa? Vino el mundial. ¿Sabe qué hicieron? Muchos
01:17:57
iban a a cadenas de venta electrodoméstico y ¿qué hacían?
01:18:03
Se llevaban televisores para el mundial.
01:18:07
Bueno, ¿qué creen que está pasando ahora? Bueno, dejaron de pagar muchos.
01:18:12
Esa morosidad está en el 50%. Es decir, agarraron, se compraron televisores para ver el mundial y después vean, veían si
01:18:22
pagaban o no. Bueno, ahora no pagaron, pagaron la mitad. La pregunta es, ¿ustedes creen que los que dieron esa hicieron eso no sabían lo que estaban
01:18:29
haciendo o acaso no les había pasado lo mismo en el año 2022?
01:18:35
¿Que se enteraron que eso pasa ahora?
01:18:38
Vamos, ¿por qué cree que la gente come vidrio y es tonta?
01:18:43
Ahora, después voy a hacer un punto sobre esto.
01:18:46
Y lo otro, digo, cuando ustedes veían el mundial, ¿qué veían también en paralelo por todos
01:18:54
lados?
01:18:57
Apuestas online.
01:19:00
Y obviamente, digamos, eso también, digamos, trajo morosidad.
01:19:04
Es decir, ese problema que están viendo, que no es un problema agregado, sino que es un problema puntual dentro de un
01:19:13
segmento del sector no bancario asociado a dos tipos de operaciones.
01:19:22
Digo, con lo cual eso también hay que tenerlo en cuenta.
01:19:30
Y ahora empezamos más sobre ya la naturaleza de los individuos.
01:19:36
Digo, nadie, digamos, fue a esos mercados con con una
01:19:43
pistola en la cabeza.
01:19:45
Lo hicieron libremente. Es un acuerdo entre partes, entre el prestamista y el prestatario.
01:19:55
Si ustedes quieren, el acreedor y el deudor se pusieron de acuerdo en un monto y una tasa de interés.
01:20:02
Es un contrato entre privados.
01:20:07
La experiencia dice que cuando ustedes se meten en meten al estado en un mercado de privados, en general el daño
01:20:18
suele ser, digamos, más fuerte que la medida que está proponiendo para mejorar. O sea, el remedio termina
01:20:25
siendo peor que la enfermedad. ¿Y qué dice la evidencia?
01:20:32
Porque hay gente que dice, "No, pobre la gente no sabía dónde se metía." Bueno,
01:20:40
les cuento algo.
01:20:42
Esto está testeado en Indiana.
01:20:46
Dio con un experimento controlado. Dio lo hizo un economista que llama Hunt Alcot.
01:20:54
Entonces tomaron un grupo de deudores, dijeron, "No, pobre, estos deudores no
01:21:03
saben lo que pasó." Y a un grupo le condonaron la deuda y al otro se la dejaron.
01:21:12
Bueno, si entonces el problema es que no sabían lo que estaba pasando ese grupo que le condonaron la deuda,
01:21:21
digo, que ve la se quemó con leche, ve la vaca que llora, ¿no? Bueno, les voy a decir algo. Después de un determinado
01:21:29
cantidad de meses, adivinen qué pasó.
01:21:33
Volvieron a endeudarse y volvieron a mostrar el mismo patrón que los que nos habían sido rescatados. Es decir, no es que no saben, sí saben. Y además el
01:21:42
experimento muestra que los deudores tienen claro lo que sí hacen la diferencia entre
01:21:50
deudores experimentados y novatos.
01:21:56
Los experimentados saben bien lo que tienen que hacer y digamos los novatos son los que se a
01:22:03
veces se la pegan.
01:22:05
Ahora quiere decir entonces que hay un learning. Si el estado se mete en el medio,
01:22:13
rompe el learning y si rompe el learning estamos peor, no mejor.
01:22:18
Y eso, digamos interesante porque uno
01:22:25
podría ver esto, digamos, también hay un trabajo que es de Carlan. Este lo tengo que,
01:22:33
perdón, pero es muy difícil de leer.
01:22:35
Mulinata y Benrot que hizo sobre países en desarrollo,
01:22:44
digamos, como India, por ejemplo, u otros más, sobre la
01:22:51
solución paternalista. ¿Cuál es la solución paternalista?
01:22:56
que lo pague el estado.
01:23:01
¿Cómo terminó? Mal.
01:23:05
Terminó mal.
01:23:09
Es decir, el remedio fue peor que la enfermedad.
01:23:13
No solo que abortó el proceso de learning, sino que además genera un problema de moral hazard.
01:23:21
Es decir, y si ustedes digamos toman decisiones y se equivocan y va a pagar el Estado,
01:23:30
¿cuál es el incentivo a pagar?
01:23:34
¿Cuál es el incentivo de hacer un buen préstamo? Si yo hago un un préstamo muy riesgoso, con mucha tasa de interés, si
01:23:44
sale bien cobro y si sale mal paga el estado. Ahora paga
01:23:54
el estado no es paga el estado y es un marciano.
01:23:58
Paga el estado, es el resto de los ciudadanos.
01:24:02
Entonces, la pregunta es, ¿por qué, digamos, hay que meterle la mano en el
01:24:10
bolsillo a toda la ciudadanía para rescatar
01:24:17
a los bancos, para rescatar a las entidades no bancarias? Porque el problema, ¿quién lo tiene? El que dio el
01:24:25
crédito.
01:24:27
Entonces, es raro, digo esto, dio progre raro que tenemos en Argentina. ¿Qué están haciendo? lobby por las entidades no bancarias, o sea, están haciendo lobby por los usureros, por ejemplo. Qué
01:24:36
increíbles que son. Son progres raro, digamos, lo digamos estigmatizan al usurero, digamos, lo convierten en un
01:24:45
mercado repugnante y después lo quieren salvar. Son raros, eh, digo, créame que me cuesta entenderlos. O sea, tienen
01:24:54
como una cosa así como disfuncional en la cabeza.
01:24:58
Es decir, están tratando de salvar a los bancos, están tratando de salvar entonces,
01:25:06
digamos, al usurero. Es buenísima.
01:25:10
Es buenísima. Nunca se me hubiera ocurrido, digamos, ese nivel de progres.
01:25:15
Ahora, lo peor de todo,
01:25:22
digo que este tipo de políticas destrozaron al mercado de crédito cuando fue la salida de la convertibilidad.
01:25:33
¿Qué es lo que hizo la política?
01:25:35
Rescató a las familias y a las empresas no. Las empresas dijeron, "Bueno, son grandes." Se ponen
01:25:43
de acuerdo y resolvieron el tema.
01:25:48
La familia no tuvo tuvo la especificación. La pregunta es, dígame, ¿quién pudo conseguir un crédito
01:25:56
hipotecario desde ese momento hasta hoy, sacando solamente un pequeño lapso dentro del gobierno de Macri?
01:26:05
Es decir, ese situación de no permitir que los privados se arreglaran entre ellos
01:26:13
trajo como consecuencia crédito al sector privado no financiero de tres puntos del PIB.
01:26:21
Es decir, mataron el crédito, mataron en el fondo el crecimiento económico. Por eso, digamos, nosotros llegábamos y
01:26:29
estábamos al borde de una hiperinflación. Hacía más de 11 años que el PIB no crecía, 12 años
01:26:36
y todo lo que había habido había sido recuperación cíclica más término intercambio en la nube.
01:26:43
Tío, no es gratis.
01:26:48
Perdimos 23 años de nuestra vida, digo, por la solución paternalista populista.
01:26:57
Pero además lo peor de todo es que es injusto,
01:27:04
digamos, si yo digamos con mi contraparte hago una operación y yo me equivoco, ¿por qué tienen que pagar todos ustedes?
01:27:16
Es inmoral.
01:27:18
Es decir, en especial es inmoral. Si yo me puse de acuerdo para hacer esa transacción,
01:27:25
no, si me equivoco, pagan ustedes.
01:27:29
Es una locura.
01:27:31
Es decir, el problema ahora ya no es un problema de que rompieron el mercado de créditos, no es un problema que además en términos
01:27:40
dinámicos generan un desastre, un desastre por el moral hazard, un desastre por la asignación de recursos,
01:27:47
un desastre porque nos hunde sin poder crecer, nos hace más pobres, nos hace la vida miserable.
01:27:55
Porque si de última decidimos eso, jodete porque lo decidiste. Pero no, además es moralmente incorrecto, es
01:28:03
injusto.
01:28:05
Entonces, ¿de qué estamos hablando?
01:28:07
Vamos a ser tan de volver a comernos las operetas del socialismo del siglo XXI. Miren los países de al lado y
01:28:15
son las mismas operaciones.
01:28:19
No puede ser que nos traguemos siempre el mismo verso.
01:28:26
O nos ponemos los pantalones largos o nos hundimos, maduramos como sociedad, abrazamos los
01:28:35
valores judeocristianos o nos destruimos.
01:28:39
¿Lo quieren entender? Bárbaro. Está la posibilidad de decidirlo el año que viene. ¿Quieren volver a la solución
01:28:47
populista? Bueno, tiene un destino, se llama Cuba.
01:28:52
Ellos quieren ser un país grande para ver que habrá las ideas de la libertad y ponerse los pantalones largos.
01:29:11
Sin embargo, aún a pesar de que no tenemos la culpa de esto, estamos trabajando para ayudar.
01:29:20
Digamos, una de las cosas que hicimos es a ver cómo es la forma de extender plazos,
01:29:29
cómo hacen para lograr extender duration, digamos, bajando la tasa, ¿no?
01:29:34
Bueno, ¿qué hicimos? Bueno, el riesgo país lo llevamos en torno a los 500 puntos
01:29:41
básicos. Eso bajó la tasa de interés en dólares y además la inflación sigue bajando. Consecuentemente hoy la tasa de
01:29:50
interés que durante el periodo electoral estaba en 150% hoy es 20. Vamos, miren
01:29:57
si hemos ayudado. Bajar la tasa de interés permite que extender los plazos.
01:30:02
Y hoy, digamos, el sistema financiero se está coordinando para estas deudas renegociarlas al 20 algo% a 3 años. Vaya
01:30:13
que la macro hizo su trabajo para arreglarle el problema a los moros. Pero no solo eso,
01:30:21
además, digamos, estamos trabajando en lo que tiene que ver la transparencia y la información. En materia de
01:30:30
transparencia, esta regulación existía.
01:30:33
De hecho, ¿sabe quién puso estas regulaciones? digo, de que ustedes puedan ver el costo financiero, lo que están enfrentando y todo, digamos, el
01:30:41
momento de tomar un crédito.
01:30:43
Mi ministro de desegulación cuando era presidente del Banco Central, Federico Sturceneger, es decir, con lo cual lo que hicimos es tomar esa herramienta y
01:30:52
la volvemos a poner sobre la mesa, pero no es que no estaba y estamos complementando
01:31:00
para que haya una mayor educación financiera.
01:31:06
Por lo tanto, no se coman la curva de los políticos corruptos y mentirosos.
01:31:13
No nos comamos otra operación, digamos, con un mercado repugnante.
01:31:21
Entendamos que la alternativa en términos de política económica era un desastre. Es decir, si yo le da hacía
01:31:31
caso a la a la mayoría de los imbéciles con 80as con credencial y hubiera bajado la tasa de interés y hubiera inyectado un montón de dinero en un caso de caída
01:31:41
de la demanda de dinero, hubiera generado un exceso de oferta monstruoso y generábamos un desastre.
01:31:48
Sin embargo, nos bancamos la corrida más grande de la historia argentina y los argentinos lo entendieron y nos
01:31:56
validaron en las urnas ganándole a los Cuca por más de 17 puntos.
01:32:07
Pero como además tenemos pasión por arreglar problemas, además contribuimos con políticas que bajen la tasa, que
01:32:15
bajen la inflación, que aumente el PIB, digamos, que aumente los plazos, mejorar la transparencia y educar a la gente.
01:32:25
decir, a diferencia de lo que muestran los corruptos del lado enfrente que hundieron al país, los corruptos de los
01:32:34
periodistas mentirosos y ensobrados, nosotros estamos trabajando para hacer Argentina grande nuevamente. Muchas
01:32:41
gracias y viva la libertad, De esta manera despedimos al señor presidente de la nación y damos por
01:32:49
finalizado el acto por el 142 aniversario de la Bolsa de Comercio de Rosario. A todos, muchas gracias.
01:34:35
M.